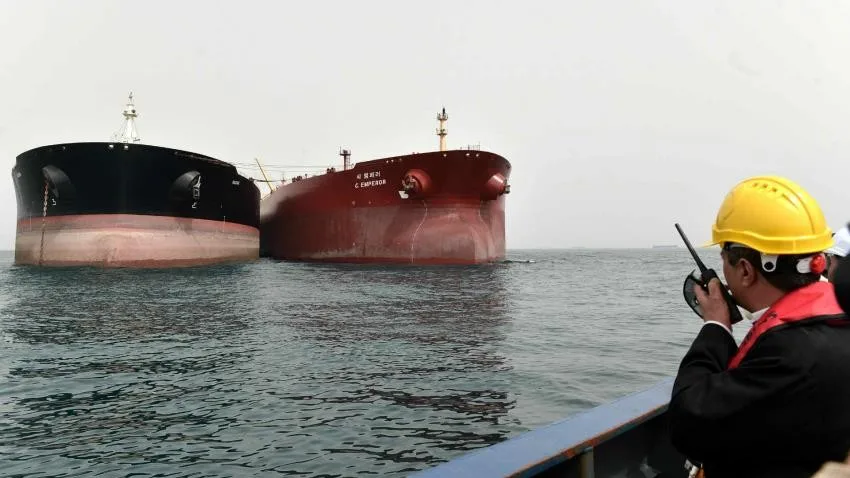

Standard Chartered-ի վերլուծաբանների գնահատմամբ՝ նավթի շուկայում գների աջակցող մակարդակը բարձրացել է, քանի որ ԱՄՆ-Իրան դիմակայությունը շարունակվում է, իսկ Մերձավոր Արևելքից արտահանման ֆիզիկական ռիսկերը մեծանում են։ Թեպետ գները շտկվել են ներքև, շուկան, ըստ բանկի, շարունակում է ներառել զգալի աշխարհաքաղաքական պրեմիա։
Չորեքշաբթի Brent-ի նոյեմբերյան մատակարարմամբ նավթը 2:18 p.m. ET-ի դրությամբ նվազել է 2.88%-ով՝ մինչև $105.6 մեկ բարելի համար, իսկ WTI-ի հոկտեմբերյան ֆյուչերսները կորցրել են 3.33%՝ հասնելով $102.3-ի։ Միևնույն ժամանակ ԱՄՆ Դաշնային պահուստային համակարգը տոկոսադրույքը բարձրացրել է 25 բազիսային կետով՝ մինչև 3.75%-4.00% միջակայք, ինչը 2023-ից ի վեր առաջին բարձրացումն է։ Կարգավորիչը նաև ակնկալում է տարվա ավարտից առաջ ևս մեկ բարձրացում։
Սովորաբար ավելի բարձր տոկոսադրույքները ճնշում են նավթի գները՝ դանդաղեցնելով տնտեսական ակտիվությունը, ամրապնդելով ԱՄՆ դոլարը և բարձրացնելով պահուստների պահպանման արժեքը։ Սակայն StanChart-ը կարծում է, որ շարունակվող ԱՄՆ-Իրան փակուղին և տարածաշրջանային արտահանմանն առնչվող աճող ռիսկերը կպահպանեն գները ավելի բարձր ստորին շեմից վեր։
Բանկը նշում է, որ Իրանի և Պարսից ծոցի արաբական պետությունների միջև Հորմուզի նեղուցով առևտրային նավագնացության վերաբերյալ նախատեսված դիվանագիտական հանդիպումը երեքշաբթի հետաձգվել է՝ արաբական երկրների միասնական դիրքորոշման բացակայության պատճառով։ Այդպիսով նվազել են մոտակա ապագայի լարվածության մեղմացման սպասումները։
Լարվածությունն աճել է նաև տարածաշրջանային անվտանգության նոր զարգացումների ֆոնին։ Անցած շաբաթ Իրանի հետ դաշնակից Եմենի հութիները վերահսկողություն են սահմանել Կարմիր ծովի ռազմավարական Մոխա նավահանգստի նկատմամբ և հարվածներ հասցրել Սաուդյան Արաբիայի King Khalid Air Base-ին՝ կիրառելով դրոններ և հրթիռներ։ Դրանից հետո Իրաքից իրականացված դրոնային հարձակումը վնասել է Սաուդյան Արաբիայի East-West նավթամուղի կարևոր պոմպակայաններից մեկը՝ Riyadh-ի և Medina-ի մերձակայքում։
Bahrain-ը հայտարարել էր, որ կբոյկոտի նախատեսված ֆորումը՝ նշելով, թե տարածաշրջանային անվտանգությունը չի կարող պահպանվել «զիջումների քաղաքականությամբ», և հղում էր արել նավթամուղի վրա հարձակմանը՝ որպես Պարսից ծոցի ենթակառուցվածքների դեմ սպառնալիքների ապացույց։ Oman-ը հետաձգել է հանդիպումը նաև այն բանից հետո, երբ Saudi Arabia-ն առարկել է առաջարկվող ձևակերպումների դեմ և ինքն էլ չի մասնակցել միջոցառմանը։
Դրոնային հարձակումների հետևանքով Saudi Arabia-ն ստիպված է եղել կանգնեցնել իր East-West հում նավթի նավթամուղը, որը կարևոր այլընտրանքային երթուղի է և թույլ է տալիս շրջանցել Հորմուզի նեղուցը։ StanChart-ի գնահատմամբ՝ վնասը էականորեն բարձրացնում է կարճաժամկետ արտահանման ռիսկերը, իսկ Yanbu տանող այս հիմնական շրջանցիկ ուղին, հավանաբար, մի քանի շաբաթ հիմնականում դուրս կմնա շահագործումից։
Բանկի հաշվարկով՝ Saudi Arabia-ն իր նավահանգիստներում ունի մոտ մեկ շաբաթվա հում նավթի պաշար, որպեսզի ներկայիս տեմպերով պահպանի արտահանումը։ Եթե խափանումը երկար տևի, թագավորությունը ստիպված կլինի ավելի շատ ապավինել արդեն իսկ սահմանափակված Հորմուզի երթուղիներին, ինչի հետևանքով արտահանվող ծավալների զգալի մասը կհայտնվի վտանգի տակ։
Միաժամանակ հութիների առաջխաղացումը Եմենի Կարմիր ծովի ափամերձ հատվածում և Bab el-Mandeb-ի շրջակայքում մեծացնում է տանկերների անցման ռիսկը Կարմիր ծովով։ Սա կարող է ավելացնել ռազմական ռիսկի ապահովագրության, բեռնափոխադրման և երթուղիների փոփոխման ծախսերը։ StanChart-ի եզրակացությամբ՝ խնդիրը միայն շուկայում հասանելի նավթի հնարավոր կրճատումը չէ, այլ նաև Պարսից ծոցի նավթի մատակարարման թանկացումն ու պակաս հուսալիությունը։
Բանկը նաև ընդգծում է, որ այս իրավիճակը բացահայտում է շուկայի ենթադրած «մատակարարման ճկունության» ավելի խոր խնդիր։ East-West նավթամուղը դիտվում էր որպես Հորմուզի ռիսկերի լուծման մաս, քանի որ այն Saudi Arabia-ի նավթին հնարավորություն էր տալիս հասնել Կարմիր ծով՝ շրջանցելով նեղուցը։ Այժմ, սակայն, խոցելի է դարձել հենց այդ ենթակառուցվածքը, մինչդեռ Կարմիր ծովով և Bab el-Mandeb-ով ծովային այլընտրանքային ուղին նույնպես ենթարկվում է աճող աշխարհաքաղաքական ռիսկերի։
StanChart-ի կարծիքով՝ երբ խափանման ռիսկը տարածվում է և՛ Հորմուզի հետ կապված հոսքերի, և՛ այլընտրանքային արտահանման ենթակառուցվածքների վրա, աշխարհաքաղաքական պրեմիան, հավանաբար, բարձր կմնա։ Այդ պատճառով նավթի գների շարժը կարող է շարունակել ուղեկցվել կտրուկ շտկումներով նույնիսկ ավելի դրական նորությունների ֆոնին։
Եվրոպայի բնական գազի շուկայում էլ գները նահանջել են վերջին գագաթներից, սակայն շարունակում են մնալ 2022 թվականի բարձր մակարդակներին մոտ՝ ձմեռային սեզոնից առաջ մատակարարման մտահոգությունների պատճառով։ Հոլանդական TFF գազային ֆյուչերսները անցած շաբաթվա գրեթե քառամյա առավելագույն €82.84/MWh-ից նվազել են մինչև €77.66/MWh։ Այնուամենայնիվ, StanChart-ը գազային շուկայի հեռանկարը շարունակում է գնահատել որպես աճողական։
Բանկը հղում է անում Gas Infrastructure Europe (GIE) տվյալներին, ըստ որոնց՝ Եվրոպայի գազապահեստարանները ներկայում մոտ 68% լցված են, ինչը 16.3 տոկոսային կետով ցածր է հնգամյա սեզոնային միջինից։ Միաժամանակ Qatar-ի LNG արտահանման հոսքերը մնում են խիստ սահմանափակ։ ԵՄ երկրների մեջ ամենացածր պաշարները գրանցվել են Germany-ում՝ մոտ 56%, և Netherlands-ում՝ մոտ 52.5%։ Germany-ի էկոնոմիկայի նախարար Katherina Reiche-ը վերջերս ընդլայնել է աշնանային Long Term Options (LTOs) շուկայական մրցույթը՝ ֆինանսական խթաններ առաջարկելով, որպեսզի համաշխարհային առևտրականները գազի մատակարարումները ուղղեն երկիր։
Աղբյուր՝ oilprice.com



