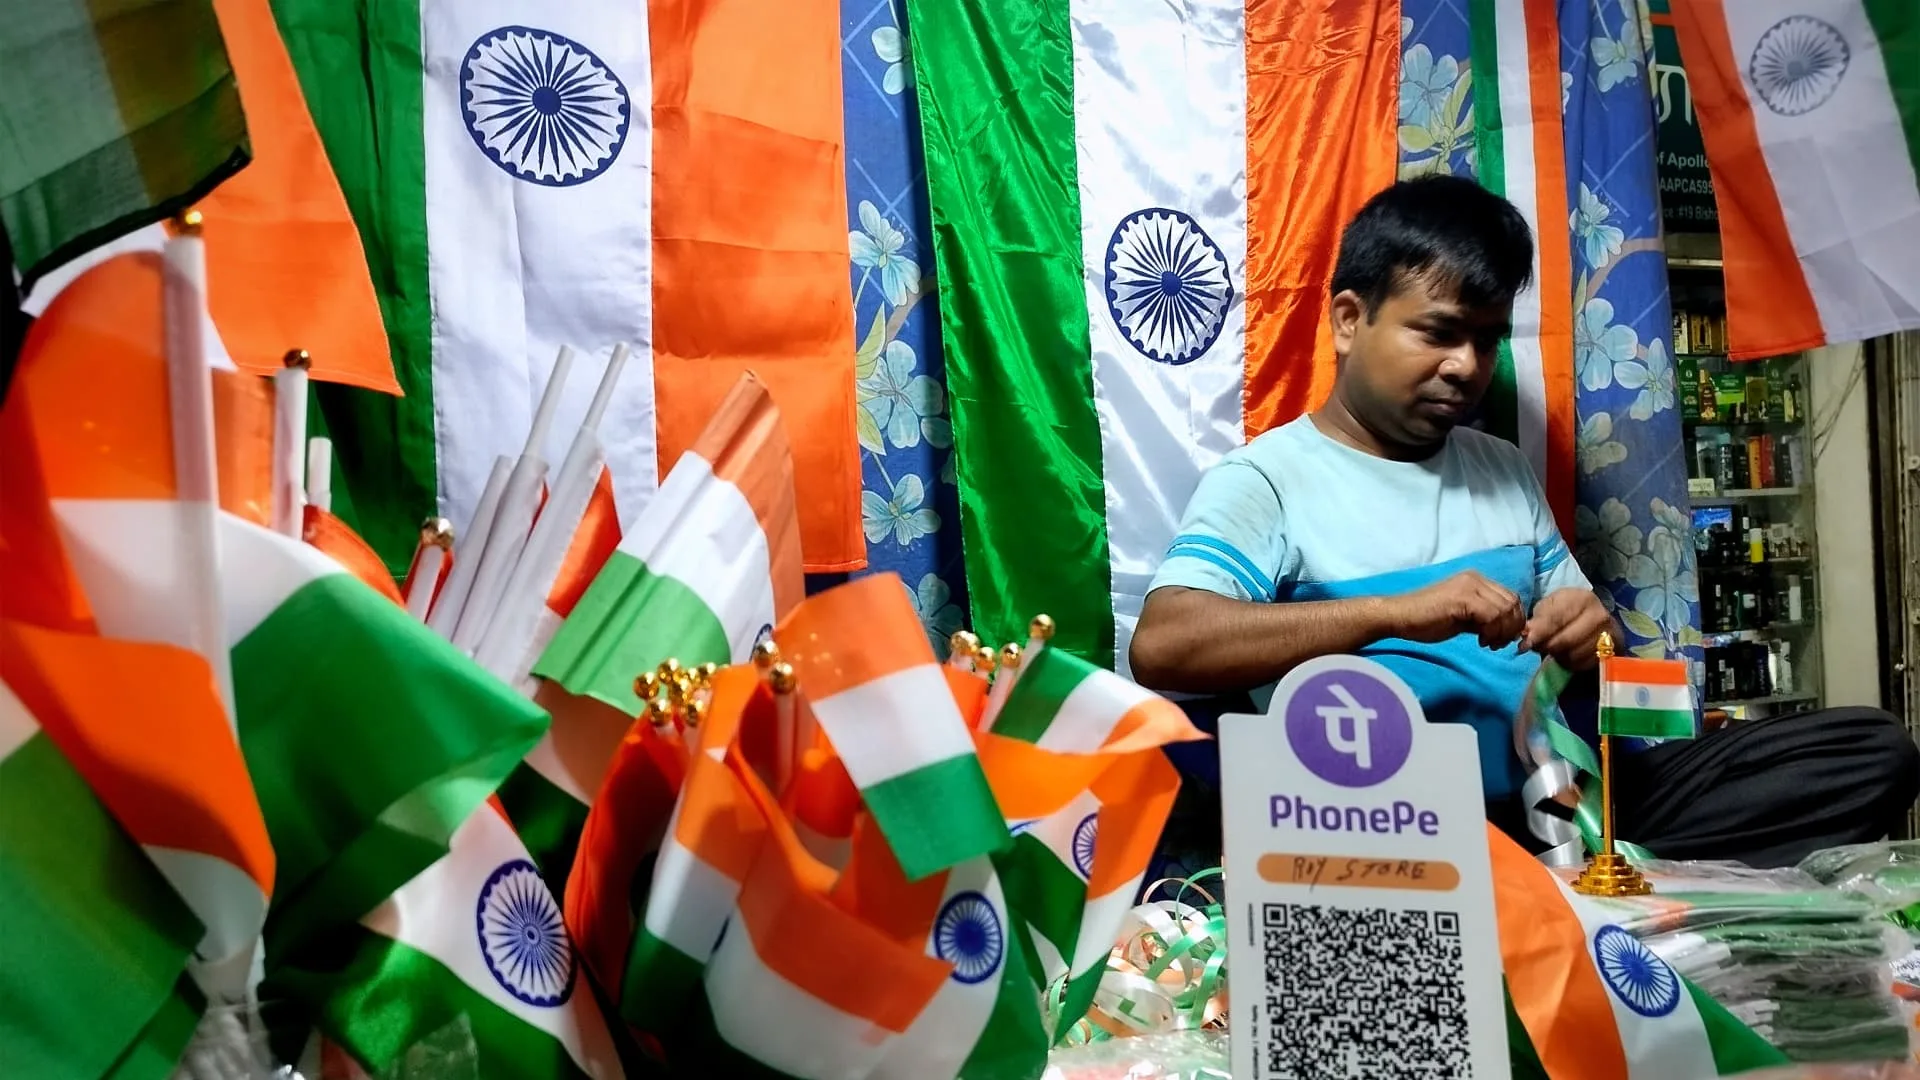
Հնդկաստանում բուռն քննարկում է սկսվել այն բանից հետո, երբ National Payments Corporation of India-ը հայտարարեց Unified Payment Interface (UPI) համակարգով կատարվող որոշ առևտրային վճարումների համար նոր միջնորդավճարի մասին։ Հոկտեմբերից առևտրականները 0.4% վճար կվճարեն 2,000 ռուփիից ($20.84) բարձր մուտքային UPI վճարումների համար։ Եթե գործարքը գերազանցի 75,000 ռուփին, միջնորդավճարը կսահմանափակվի մեկ գործարքի համար 300 ռուփիով։
NPCI-ն, որը ղեկավարում է Հնդկաստանի մանրածախ վճարումների և հաշվարկային համակարգերը, ընդգծել է, որ UPI-ով ֆիզիկական անձանց միջև փոխանցումները կմնան անվճար։ Կազմակերպությունը նաև նշել է, որ նոր դրույքը զգալիորեն ցածր է դեբետային քարտերի 0.9% և կրեդիտային քարտերի 1.5%-2.5% միջակայքի համեմատ։
UPI-ն վերջին տարիներին դարձել է Հնդկաստանի թվային վճարումների հիմնական ենթակառուցվածքը։ 2020 թվականին կառավարությունը զրոյի էր հասցրել merchant discount rate-ը՝ խթանելու համար անկանխիկ վճարումները։ Դրանից հետո, պաշտոնական տվյալների համաձայն, UPI-ով գործարքների արժեքը մոտ վեց տարվա ընթացքում՝ մինչև 2025 թվականի հունվարը, աճել է 10 անգամ՝ հասնելով 213 տրլն ռուփիի։
Սակայն անվճար մոդելից մասնակի հրաժարումը քննադատության ալիք է բարձրացրել։ Կառավարության ընդդիմախոսները հարցնում են, թե ինչու է վճար սահմանվում այն ծառայության համար, որը նախկինում ներկայացվել էր որպես «digital public good»։ Հնդկաստանի ընդդիմադիր Indian National Congress կուսակցությունը պնդում է, որ որոշումը կարող է օգուտ տալ ամերիկյան տեխնոլոգիական ընկերություններին և գումար վերցնել հնդիկների գրպանից՝ հօգուտ PhonePe, Google Pay և Amazon-ի նման հարթակների։ BharatPe-ի նախկին գործադիր տնօրեն Ashneer Grover-ն էլ հայտարարել է, որ UPI-ի վրա ցանկացած գանձում, ըստ էության, հարկահավաքություն է։
Միևնույն ժամանակ, ֆինանսական տեխնոլոգիաների հատվածի մի շարք խաղացողներ դրական են գնահատել փոփոխությունը։ Amazon Pay-ի վճարային փորձի տնօրեն Girish Krishnan-ը CNBC-ին ասել է, որ UPI-ի հաջողությունը կառուցվել է սպառողների, փոքր խանութների և միկրոձեռնարկությունների համար զրոյական արժեքով ընդունման վրա, և նոր MDR շրջանակը պահպանում է այդ հիմքը։ Meta-ի WhatsApp Pay-ի ղեկավար Kunal Shah-ը որոշումը անվանել է «great move forward», իսկ Paytm-ը նշել է, որ այն կարող է լրացուցիչ եկամուտ ստեղծել առևտրական բիզնեսից։
Թվերը ցույց են տալիս, թե ինչու թեման կարևոր է շուկայի համար։ Սեպտեմբերի NPCI տվյալներով՝ UPI-ն միջինում մշակում է ավելի քան 1.1 մլն գործարք յուրաքանչյուր երկու րոպեում։ Հունվարին Հնդկաստանի կառավարությունը հայտարարել էր, որ UPI-ն օրական գործարքների ծավալով արդեն գերազանցել է Visa-ին՝ ապահովելով Հնդկաստանի թվային վճարումների 85%-ը և համաշխարհային ծավալների 50%-ը։
Այս աճը ուշադրություն է գրավել նաև ԱՄՆ-ում։ U.S. Trade Representative-ի այս տարվա զեկույցում նշվել էր, որ Հնդկաստանի էլեկտրոնային վճարային ծառայությունների քաղաքականությունը, կարծես, առավելություն է տալիս տեղական մատակարարներին՝ օտարերկրյա խաղացողների նկատմամբ։ Նույն զեկույցում ասվում էր, որ ամերիկյան էլեկտրոնային վճարային ծառայություններ մատուցողները չեն կարող լիարժեք մասնակցել հնդկական էկոհամակարգին, այդ թվում՝ UPI-ով կրեդիտային գործարքներին և RuPay ներքին քարտային ցանցին։
Այնուամենայնիվ, վերլուծաբանների կարծիքով, նոր վճարը դժվար թե աշխատի Visa, Mastercard կամ Amex քարտային համակարգերի օգտին։ Counterpoint Research-ի հետազոտությունների փոխնախագահ Neil Shah-ի խոսքով՝ 0.4% դրույքը շարունակում է էապես ավելի ցածր լինել քարտային վճարումների արժեքից և առևտրականներին տնտեսական խթան է տալիս շարունակել նախընտրել UPI-ն։
Եկամտային պոտենցիալը, սակայն, զգալի է։ Reuters-ի տվյալներով՝ 2,000 ռուփիից բարձր UPI գործարքները կազմում են առևտրական վճարումների ծավալի ընդամենը 4%-ը, բայց ընդհանուր արժեքի մոտ 67%-ը։ Ambit Capital-ի գնահատմամբ՝ այս միջնորդավճարը կարող է ոլորտի համար բացել մինչև 245 մլրդ ռուփի ($2.5 մլրդ) չափով «highly lucrative» եկամտային աղբյուր։ Նույն զեկույցում նշվում է, որ Հնդկաստանի զրոյական MDR միջավայրը ստիպել էր ֆինթեք ընկերություններին եկամուտ ձևավորել հիմնականում ֆինանսական պրոդուկտների խաչաձև վաճառքի և հավելյալ ծառայությունների միջոցով։


Աղբյուր՝ www.cnbc.com



