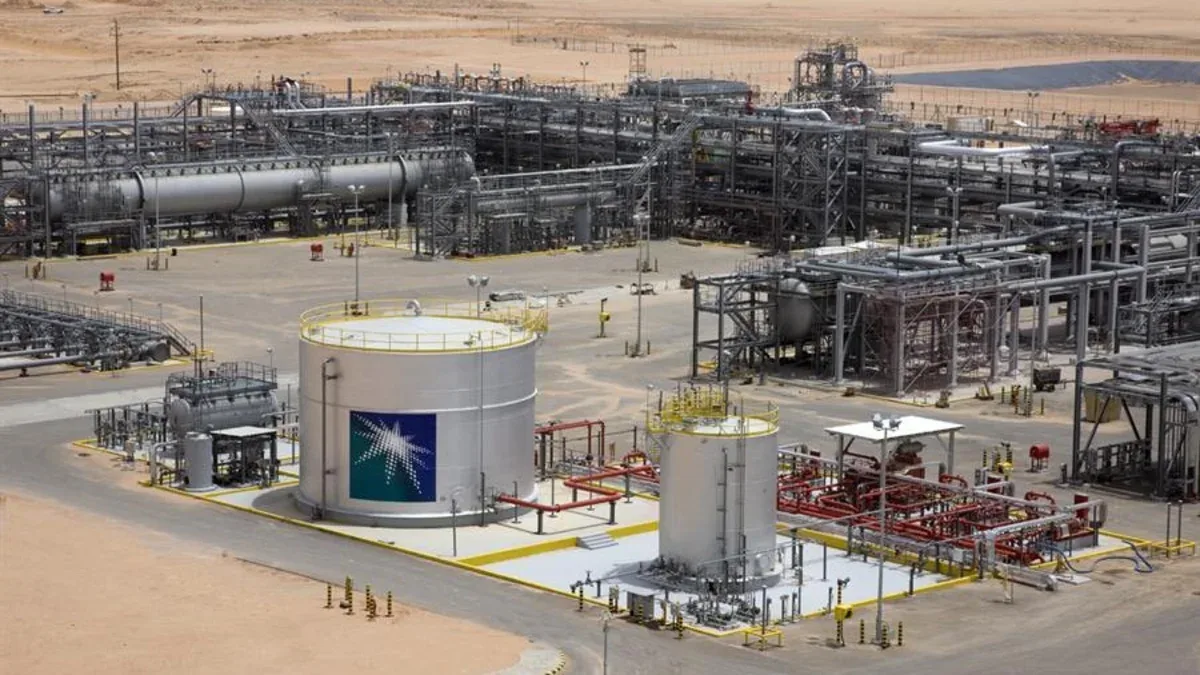

Кризис с поставками нефти из Саудовской Аравии все заметнее отражается на Европе. Атаки 10 сентября на East-West Pipeline в Саудовской Аравии пришлись по нескольким участкам системы и повредили как минимум одну насосную станцию, после чего Эр-Рияд остановил работу ключевого маршрута, служившего альтернативой Ормузскому проливу.
Трубопровод Petroline протяженностью 1,200 километров способен транспортировать около 7 млн баррелей в сутки из восточных добывающих регионов Саудовской Аравии в Yanbu на Красном море. После того как война фактически закрыла Ормуз, эта магистраль стала одним из важнейших объектов мировой энергетической инфраструктуры. По оценке Kpler, до атаки по ней в обход Ормуза проходило около 4 млн баррелей в сутки. При длительном простое под угрозой могут оказаться 3.5–4 млн баррелей в сутки саудовского экспорта сырой нефти.
Немедленная проблема — запасы. По данным Kpler, запасы нефти в Yanbu сократились ниже 15 млн баррелей против почти 21 млн баррелей в июле и приблизились к минимальным уровням с 2018 года. При темпе экспорта 3.5 млн баррелей в сутки этого теоретически хватит немногим более чем на четыре дня. Aramco может задействовать и глобальную сеть хранения, однако устойчивый экспорт через Красное море в конечном итоге требует новых поставок сырья в Yanbu.
Более серьезный риск связан с тем, как будет развиваться конфликт. Саудовская Аравия заявляет, что дроны, атаковавшие Petroline, были запущены из Ирака, что повышает вероятность ответных действий против связанных с Ираном иракских формирований. Одновременно быстро обостряется ситуация в Йемене. Сообщается, что после успехов на побережье Красного моря и взятия Mokha силы хуситов наращивают войска и технику в районе Marib, что усиливает опасения новой крупной наступательной операции.
Marib имеет особое значение, поскольку остается одной из главных опор международно признанного правительства Йемена и включает крупные нефтегазовые месторождения, военные базы и важную электростанцию. По оценке автора, Aden не выглядит ближайшей очевидной целью, тогда как контроль над Marib и Bab el-Mandeb дает хуситам более весомый стратегический рычаг — как в отношении энергетических активов, так и в отношении одного из важнейших морских узлов мира.
Для энергетических рынков главная тревога в том, что конфликт постепенно приближается к добывающим активам. Под ударами уже оказывались трубопроводы, насосные станции, порты и танкеры. Если эскалация затронет перерабатывающие объекты Саудовской Аравии, такие как Abqaiq, или даже сами месторождения, мир может столкнуться с куда более сильным шоком предложения.
На этом фоне Вашингтон, как отмечается в публикации, не спешит открывать новый фронт. По сообщениям, представители США на выходных встретились в Омане с лидерами хуситов и получили заверения, что движение продолжит соблюдать перемирие 2025 года с Вашингтоном и не будет атаковать американское судоходство. Однако суда, связанные с Саудовской Аравией, по-прежнему считаются для группы законными целями. Trump administration пока отказывается от военного вмешательства, усиливая давление на Эр-Рияд с целью либо договариваться, либо искать более широкую региональную поддержку.
Для Европы последствия уже становятся осязаемыми. Saudi Aramco уведомила европейских клиентов, что часть сентябрьских партий будет отменена или перенесена, а отгрузки из Yanbu приостановлены. По данным Argus, на которые ссылается Euronews, как минимум три европейских НПЗ столкнулись с отменой или задержкой грузов на конец сентября, в некоторых случаях — до ноября.
Заменить эти объемы Европа может, но по более высокой цене. Среди основных альтернатив называются нефть Северного моря, поставки с побережья Мексиканского залива США, включая WTI Midland, а также Казахстан, Алжир, Гайана, Бразилия и Западная Африка. Проблема в том, что азиатские переработчики, затронутые тем же ближневосточным сбоем, конкурируют за те же баррели. В результате Европа платит дважды: более высокими ценовыми дифференциалами и более дорогим фрахтом.
Баррели Saudi Aramco из Yanbu были логистически удобны для европейских и средиземноморских переработчиков. Их замещение сырьем из Америки или Западной Африки меняет торговые потоки в Атлантическом бассейне и повышает транспортные расходы.
Дополнительный риск создает Ливия. В статье говорится, что добыча на Hamada, Tahara и NC5 временно останавливалась после того, как члены Petroleum Facilities Guard перекрыли трубопровод Hamada-Zawiya, из-за чего NOC предупредила о возможном force majeure. Хотя затем производство вернулось к норме, этот эпизод подчеркнул еще одну уязвимость Европы: Ливия остается одним из ближайших альтернативных поставщиков как раз в тот момент, когда европейские НПЗ ищут замену выпадающим саудовским поставкам.
Потребителям, как отмечает автор, ждать долго не придется. Оптовые цены на дизель и бензин быстро реагируют на ужесточение рынка нефти и нефтепродуктов, и рост может начать проявляться на европейских АЗС уже в течение одной-двух недель. К концу сентября и в октябре эффект станет заметнее, когда европейские НПЗ начнут физически замещать отмененные или задержанные партии Saudi Aramco более дорогой нефтью из Атлантического бассейна.



