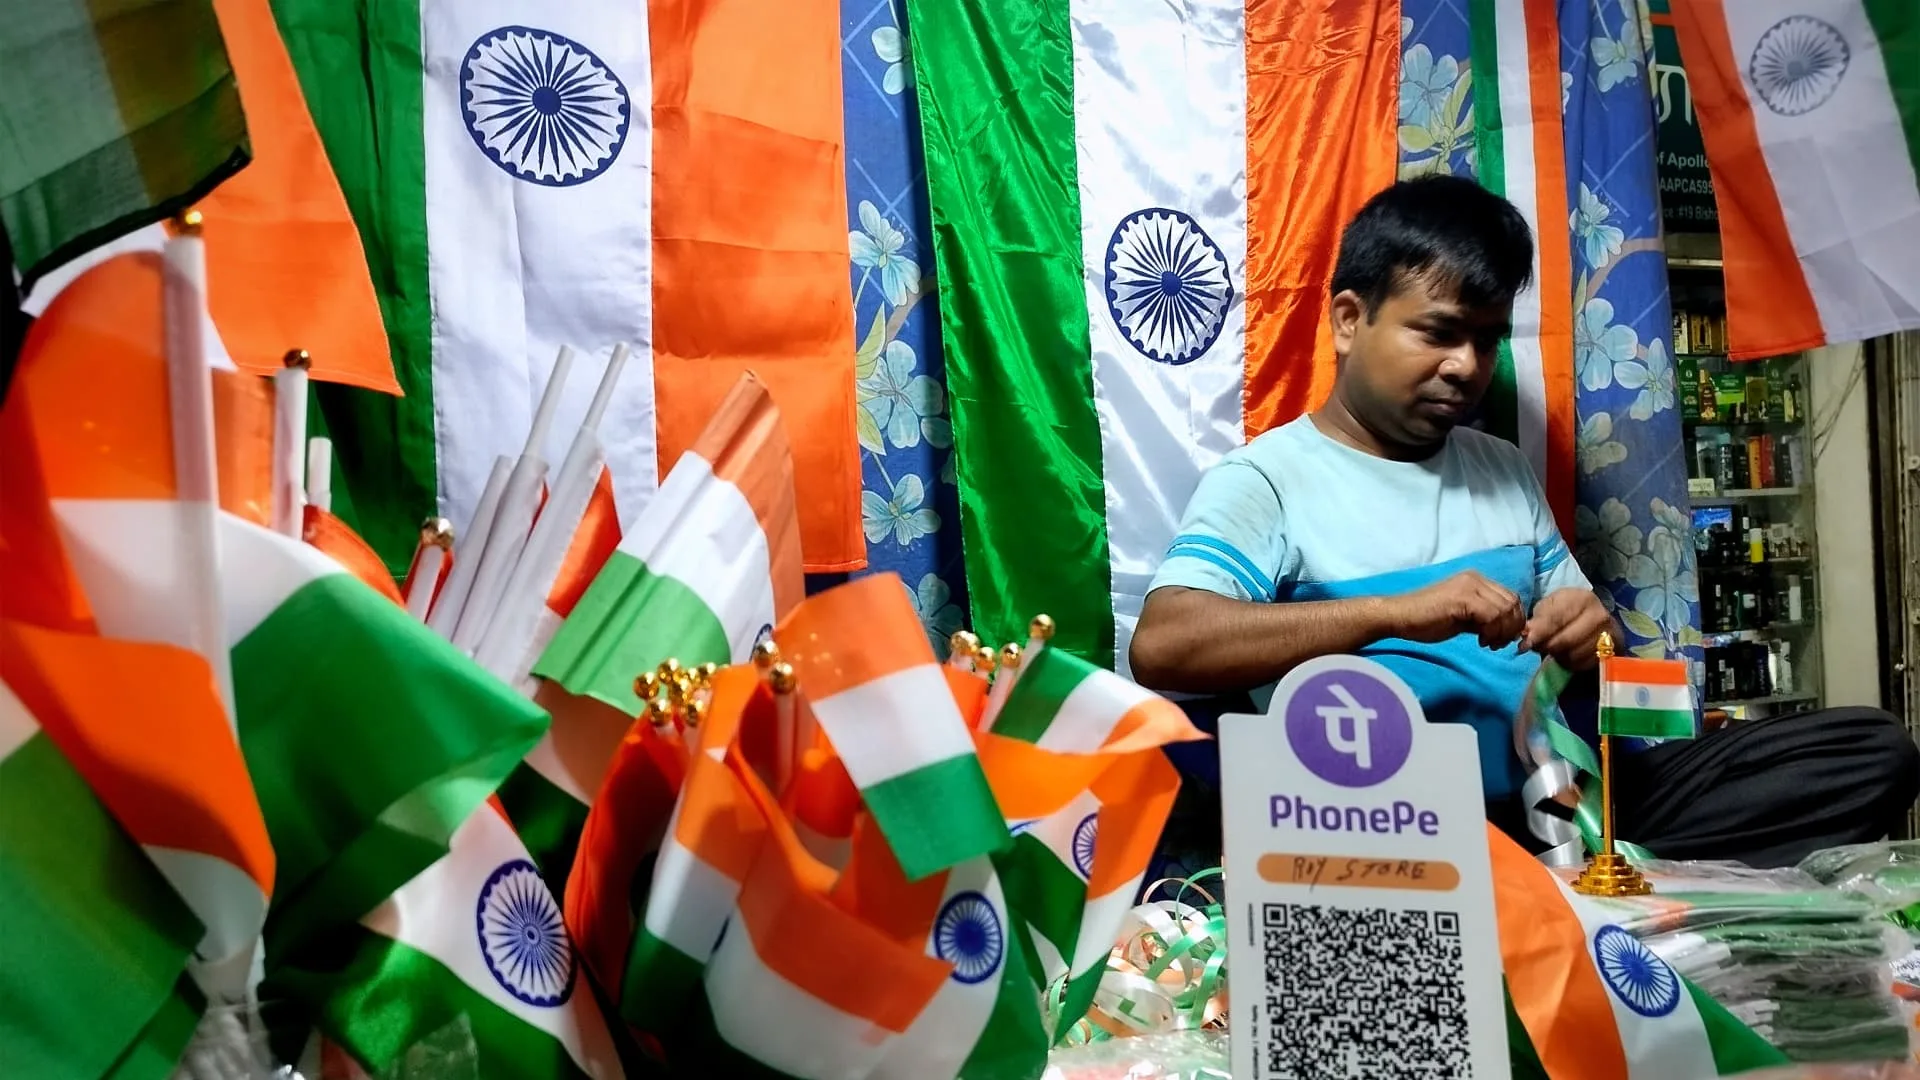
В Индии развернулась острая дискуссия после того, как National Payments Corporation of India объявила о введении новой комиссии для части торговых операций в системе Unified Payment Interface (UPI). С октября торговцы будут платить 0,4% за входящие платежи через UPI на сумму свыше 2 000 рупий ($20,84). Для операций выше 75 000 рупий комиссия будет ограничена 300 рупиями за транзакцию.
NPCI, управляющая розничными платежами и расчетной инфраструктурой страны, подчеркнула, что переводы между физическими лицами в UPI останутся бесплатными. Организация также отметила, что новый тариф заметно ниже, чем 0,9% по дебетовым картам и 1,5%-2,5% по кредитным картам.
За последние годы UPI превратилась в ключевую инфраструктуру цифровых платежей Индии. В 2020 году правительство обнулило merchant discount rate, чтобы стимулировать безналичные расчеты. С тех пор, по официальным данным, объем транзакций в денежном выражении через UPI за примерно шесть лет к январю 2025 года вырос в 10 раз — до 213 трлн рупий.
Однако частичный отказ от полностью бесплатной модели вызвал критику. Оппоненты правительства задаются вопросом, зачем вводить сбор за сервис, который ранее называли «digital public good». Оппозиционная Indian National Congress заявляет, что решение может сыграть на руку американским технологическим компаниям и приведет к тому, что деньги будут изыматься «из карманов индийцев» в пользу таких платформ, как PhonePe, Google Pay и Amazon. Бывший CEO BharatPe Ashneer Grover, в свою очередь, заявил, что любое взимание платы с UPI — это, по сути, сбор налога.
В то же время часть финтех-рынка приветствовала нововведение. Директор по платежному опыту Amazon Pay Girish Krishnan сказал CNBC, что успех UPI был построен на нулевой стоимости подключения для потребителей, мелких торговцев и микропредприятий, а новая рамка MDR сохраняет эту основу. Глава WhatsApp Pay в Meta Kunal Shah назвал решение «great move forward», а Paytm заявила, что мера создаст дополнительную выручку в сегменте merchant business.
Масштаб системы объясняет, почему вопрос так важен для рынка. По данным NPCI за сентябрь, UPI в среднем обрабатывает более 1,1 млн транзакций каждые две минуты. В январе правительство Индии заявляло, что по ежедневному числу операций UPI уже обошла Visa, обеспечивая 85% цифровых платежей в Индии и 50% мирового объема.
Такой рост привлек внимание и в США. В отчете U.S. Trade Representative за этот год говорилось, что политика Индии в сфере электронных платежных сервисов, по-видимому, отдает предпочтение внутренним поставщикам перед иностранными игроками. В том же документе отмечалось, что американские поставщики электронных платежных услуг не могут полноценно участвовать в индийской экосистеме, включая кредитные транзакции через UPI и внутреннюю карточную сеть RuPay.
Тем не менее, по мнению экспертов, новая комиссия вряд ли сыграет в пользу карточных систем Visa, Mastercard и Amex. Как отметил в комментарии CNBC вице-президент по исследованиям Counterpoint Research Neil Shah, ставка 0,4% все равно существенно ниже стоимости карточных платежей и сохраняет для торговцев сильный экономический стимул отдавать предпочтение UPI.
При этом потенциал выручки выглядит значительным. По данным Reuters, транзакции UPI свыше 2 000 рупий составляют лишь 4% объема merchant payments, но около 67% их стоимости. По оценке Ambit Capital, комиссия по операциям выше 2 000 рупий может открыть для сектора «highly lucrative» пул выручки объемом до 245 млрд рупий ($2,5 млрд). В том же отчете сказано, что уникальная индийская модель UPI с нулевым MDR вынуждала финтех-компании зарабатывать в основном на кросс-продаже финансовых продуктов и дополнительных сервисах.





