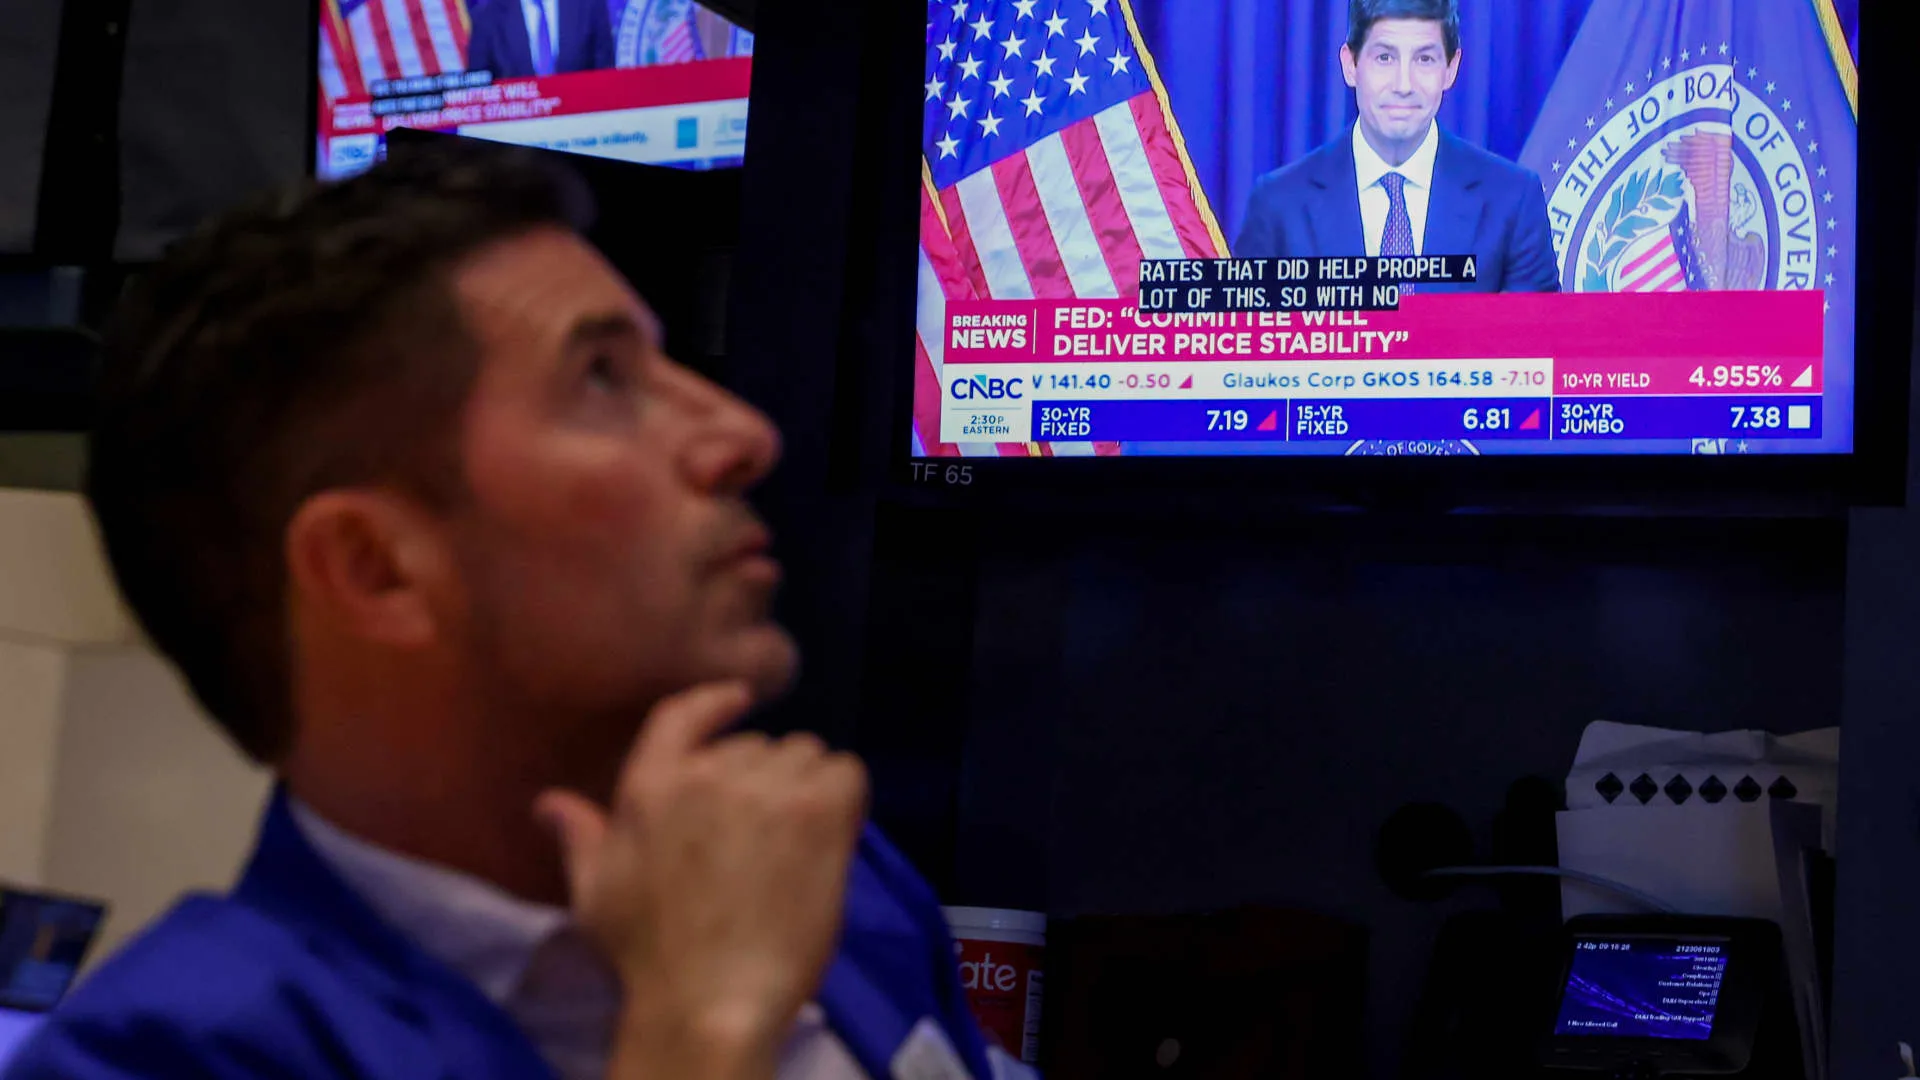


Американский фондовый рынок завершил сессию 16 сентября снижением после того, как Federal Reserve впервые за три года повысила процентную ставку, а глава регулятора Kevin Warsh подчеркнул, что инфляционное давление не ослабевает.
Индекс Dow Jones Industrial Average потерял 631.21 пункта, или 1.21%, и закрылся на отметке 51,461.90. S&P 500 снизился на 0.45% до 7,551.81, а Nasdaq Composite опустился на 0.01% до 25,978.42. В течение дня все три индекса находились в плюсе, однако развернулись вниз после решения ФРС и пресс-конференции Kevin Warsh.
Federal Open Market Committee единогласно, со счетом 12-0, повысил ключевую ставку на 25 базисных пунктов, доведя целевой диапазон до 3.75%-4%. Это первое повышение с июля 2023 года. Регулятор также дал сигнал, что до конца года возможно еще одно повышение.
На пресс-конференции Kevin Warsh заявил, что инфляция остается слишком высокой. По его словам, летние показатели инфляции не свидетельствуют о значимом улучшении базовых тенденций. После этих комментариев доходность 10-летних казначейских облигаций США вновь поднялась выше 5%, что рынок воспринял как важный психологический уровень.
Главный рыночный стратег B. Riley Wealth Art Hogan отметил, что хотя шаг ФРС в целом соответствовал ожиданиям, более жесткая риторика Kevin Warsh может означать, что высокие доходности сохранятся надолго. По его оценке, и реакция долгового рынка, и сценарий «более высокой инфляции на более длительный срок» могут стать встречным ветром для акций в ближайшей перспективе.
После решения ФРС особенно резко снизились акции крупных банков. Бумаги Bank of America и Wells Fargo потеряли почти по 3%, а American Express и Goldman Sachs — около 4%. По отдельным данным, State Street SPDR S&P Bank ETF (KBE) снизился на 2.6%, что может стать для него худшим днем с 27 февраля. JPMorgan Chase опустился на 1.5%, а Citigroup, Goldman Sachs, Wells Fargo и Bank of America — более чем на 3%.
Дополнительное давление на рынок оказал рост цен на энергоносители. В США цена дизельного топлива в пятницу впервые достигла $6 за галлон на фоне сохраняющихся ограничений предложения, связанных с войнами в Ukraine и Iran. При этом нефть удерживается выше $100 за баррель.
Существенное снижение показал и транспортный сектор. Dow Jones Transportation Average упал более чем на 2%, отстав от остальных основных индексов. Наибольшее давление оказала J.B. Hunt, после того как руководство предупредило о возможном последовательном снижении прибыли в третьем квартале на 5%-10% из-за роста расходов на водителей, топливо и перевозки. Финансовый директор компании Brad Delco заявил, что рынок переживает одни из самых резких и нетипичных колебаний цен на топливо за всю историю наблюдений. По данным AAA, средняя цена дизеля в последние дни достигла $6.31. Акции J.B. Hunt во второй половине дня теряли более 13%, а бумаги C.H. Robinson Worldwide, Old Dominion Freight и Werner Enterprises также снижались.
На валютном рынке dollar index вырос на 0.6% до 100.21 — максимума с 31 июля. Этот рост также связывают с заявлениями Kevin Warsh о сохраняющихся инфляционных рисках.
В то же время отдельные корпоративные новости поддержали технологический сектор. Акции Intel выросли на 4% после сообщения о переговорах компании с южнокорейской SK Hynix о производстве полупроводников в США. Это частично ограничило снижение Nasdaq.
Среди рыночных комментариев стратег по глобальным акциям Citi David Groman отметил, что в начале цикла повышения ставок акции обычно испытывают краткосрочную волатильность, но через 6-12 месяцев нередко возвращаются к росту. По его мнению, дальнейшая динамика будет во многом зависеть от устойчивости экономического роста и траектории инфляции.
Глава Pereon Wealth Michael Tanney, в свою очередь, заявил, что решение ФРС восстанавливает доверие и репутацию центрального банка. При этом он не исключил, что предстоящие промежуточные выборы могут повлиять на сроки следующих шагов, и при соответствующих рыночных данных повышение еще на 25 базисных пунктов до конца года остается возможным.



