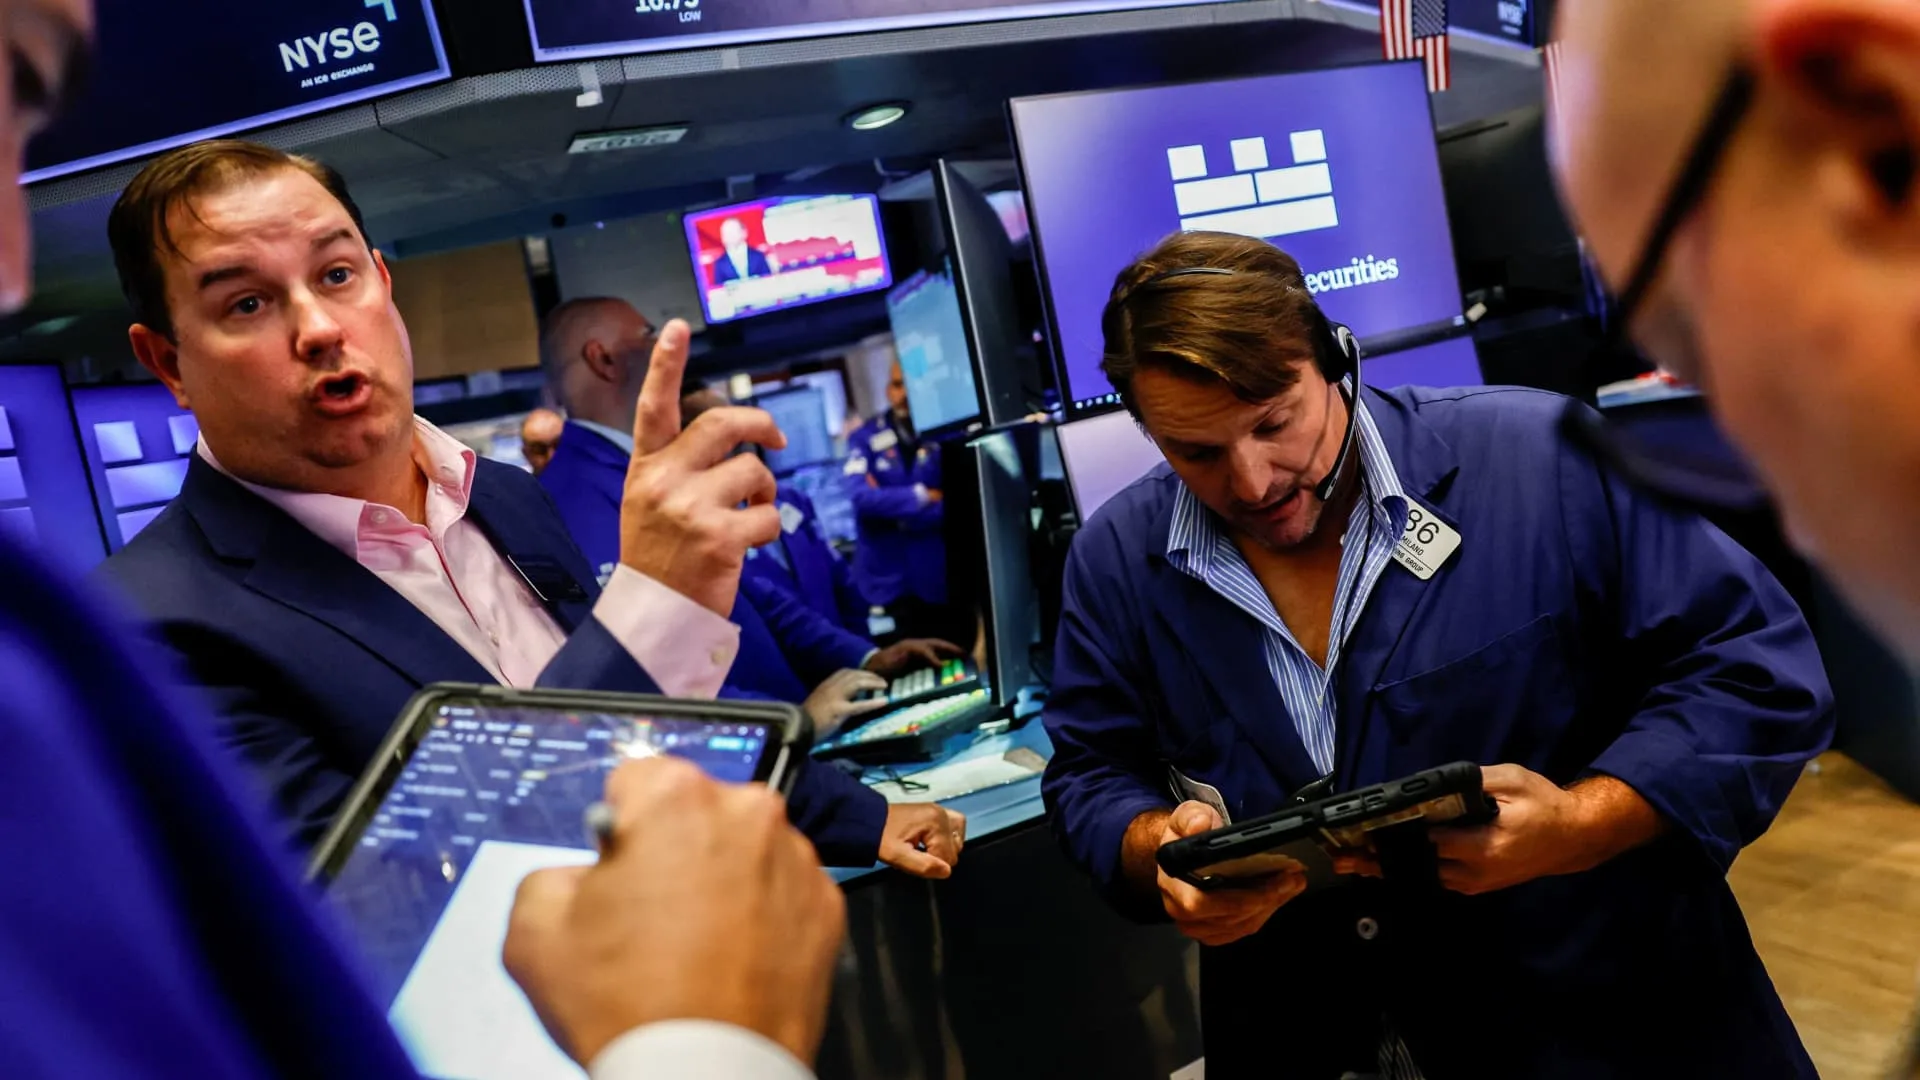
Американский фондовый рынок в четверг перешел к восстановлению после резкой распродажи днем ранее, вызванной повышением ставки Federal Reserve на четверть процентного пункта и комментариями председателя Kevin Warsh о рисках, связанных с устойчивой инфляцией.
На старте торгов основные индексы выросли на фоне снижения доходностей Treasury и падения цен на нефть. Dow Jones Industrial Average прибавил около 300 пунктов после снижения более чем на 600 пунктов в среду. S&P 500 вырос на 1%, а Nasdaq Composite — на 1,3%.
Лидером роста стал технологический сектор, которому помогло снижение доходностей облигаций. Однако часть участников рынка считает, что возвращаться к покупкам акций на спаде пока преждевременно.
Глава стратегии по акциям и производным на акции в Citadel Securities Scott Rubner написал, что по мере приближения конца месяца баланс спроса и предложения остается неблагоприятным, а техническая картина по-прежнему складывается не в пользу акций. По его мнению, в ближайшие две недели рынок может опуститься еще ниже.
По словам Rubner, до конца сентября несколько важных источников спроса либо ослабевают, либо уже исчерпаны, тогда как потенциальные источники предложения увеличиваются. Он также напомнил, что сентябрь исторически является самым слабым месяцем для акций: по данным Stock Trader's Almanac, с 1950 года S&P 500 в среднем снижался в сентябре на 0,7%.
Осторожный подход сохраняет и торговое подразделение JPMorgan. Там заявили, что пока придерживаются tactically cautious/neutral взгляда. В банке также указали, что могло бы изменить их позицию на bullish: более низкие цены на нефть и доходности облигаций.
По оценке трейдеров JPMorgan, наиболее вероятный сценарий состоит в том, что рынок получит необходимые сигналы от Fedspeak и Ближнего Востока и двинется выше, однако сроки остаются неопределенными. При этом текущее позиционирование, по их мнению, допускает дальнейшее снижение, если неопределенность сохранится.





