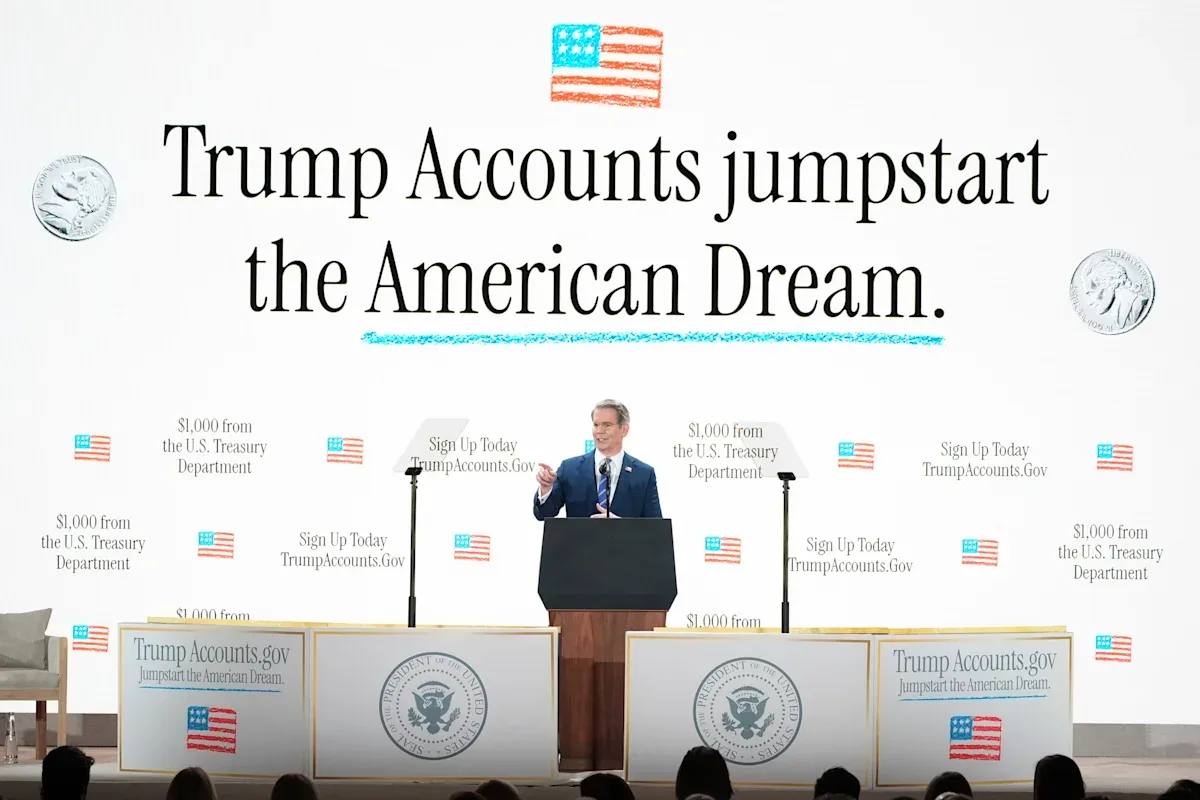


Счета 530A/Trump Account, созданные в рамках One Big Beautiful Bill Act, задумывались как инструмент долгосрочного накопления капитала для семей за счет раннего инвестирования детей. Однако новое исследование национальной некоммерческой организации Commonwealth показывает, что семьи, которые могли бы выиграть от программы больше всего, пока подключаются к ней редко.
После запуска программы 4 июля Commonwealth опросила более 1,000 родителей с низкими и умеренными доходами, имеющих право на участие. По данным исследования, счет открыли лишь 5% семей из этой группы, имеющих право на 530A Trump Account.
Trump administration ранее заявляла, что эти счета дадут целому поколению детей шанс испытать «чудо сложного роста» и с самого начала выйти на траекторию благосостояния. Но результаты опроса показывают, что многие родители по-прежнему не понимают, как программа устроена на практике, и из-за этой неопределенности не пользуются ею. Для части семей это означает и отказ от стартового взноса в размере $1,000.
Почему родители не открывают счета
Согласно опросу, главная проблема не сводится только к недостатку осведомленности. О программе знают 55% опрошенных родителей, имеющих право на участие, а среди тех, кто также может получить $1,000 federal contribution, показатель достигает 65%. Несмотря на это, 36% респондентов сказали, что просто еще не решили, стоит ли регистрироваться.
Как заявил Yahoo Finance CEO и сооснователь Commonwealth Timothy Flacke, семьям часто не хватает четкой информации о том, как 530A/Trump Account будут работать с практической точки зрения, как они соотносятся с другими инвестиционными счетами и сохранятся ли в будущем при смене администраций. По его словам, информационные пробелы, заблуждения и неясные инструкции создают реальные барьеры.
Часть сомнений родителей связана с финансами. У 27% опрошенных есть опасения, что счет может повлиять на их налоговые обязательства или право на получение пособий. Еще около четверти — 25% — сообщили, что не могут позволить себе дополнительные взносы. Столько же, 25%, назвали препятствием недоверие к Trump administration.
По оценке Flacke, результаты указывают на необходимость более понятной и нейтральной коммуникации о преимуществах счетов и их потенциале для долгосрочного накопления капитала. Он также отметил, что для ясности стоит использовать одновременно обозначения «530A» и «Trump», чтобы было понятно: речь идет об одних и тех же счетах, основанных на federal tax code и созданных законодательством, принятым и профинансированным Congress.
Что важно знать о 530A/Trump Account
Некоторые финансовые эксперты отмечают, что у Trump Account есть недостатки по сравнению с другими детскими счетами с налоговыми льготами. Кроме того, поскольку программа новая, детали относительно дополнительных взносов со стороны nonprofit-организаций и доступных инвестиционных опций еще формируются. Тем не менее эксперты считают важным, чтобы семьи с разным уровнем дохода получали достаточно информации для принятия решения.
По закону Trump Account представляет собой форму IRA и может расти за счет инвестиций. До достижения ребенком 18 лет средства можно вкладывать только в определенные разрешенные инструменты. Речь идет о mutual funds или exchange traded funds, которые должны отслеживать либо индекс Standard and Poor's 500 (S&P 500), либо другой индекс, отражающий доходность инвестиций в акции «primarily United States companies». Годовые комиссии по таким инвестициям не могут превышать 0.1%.
По умолчанию средства на счете будут инвестироваться в State Street SPDR Portfolio S&P 500 ETF (SPYM). Позднее родители смогут выбрать и другие разрешенные варианты, включая iShares Core S&P 500 ETF (IVV), Vanguard Total Stock Market ETF (VTI) и State Street SPDR Portfolio S&P 1500 Composite Stock Market ETF (SPTM). Следить за результатами инвестиций можно будет через Trump Account app или онлайн-кабинет.
Программа также предусматривает единовременный $1,000 «government seed contribution» для части детей. Он распространяется на детей, родившихся в период с Jan. 1, 2025 по Dec. 31, 2028. Этот взнос разовый и не засчитывается в годовой лимит взносов в $5,000. По словам Flacke, некоторые счета также могут получать дополнительные поступления от employers, philanthropists и corporations, причем дети смогут получить эти средства даже в том случае, если родители не внесут собственных денег, при условии что счет открыт.
Что касается использования средств, семьи, как правило, не смогут снимать деньги до достижения ребенком 18 лет. В 18 лет Trump Account начинает работать как traditional IRA, то есть на него распространяются соответствующие ограничения. Владельцы счета могут продолжать делать ежегодные взносы, но за снятие средств до 59½ лет обычно предусмотрен штраф 10%, за исключением случаев, прямо оговоренных законом.
Без штрафа за досрочное снятие средства могут использоваться, в частности, на higher education expenses, покупку first home ($10,000 limit), child birth or adoption ($5,000 limit), personal emergency expenses ($1,000 annual limit), qualifying medical expenses и health insurance premiums в период unemployment. В таких случаях сами взносы обычно не облагаются налогом, однако доход, полученный внутри IRA, остается налогооблагаемым.